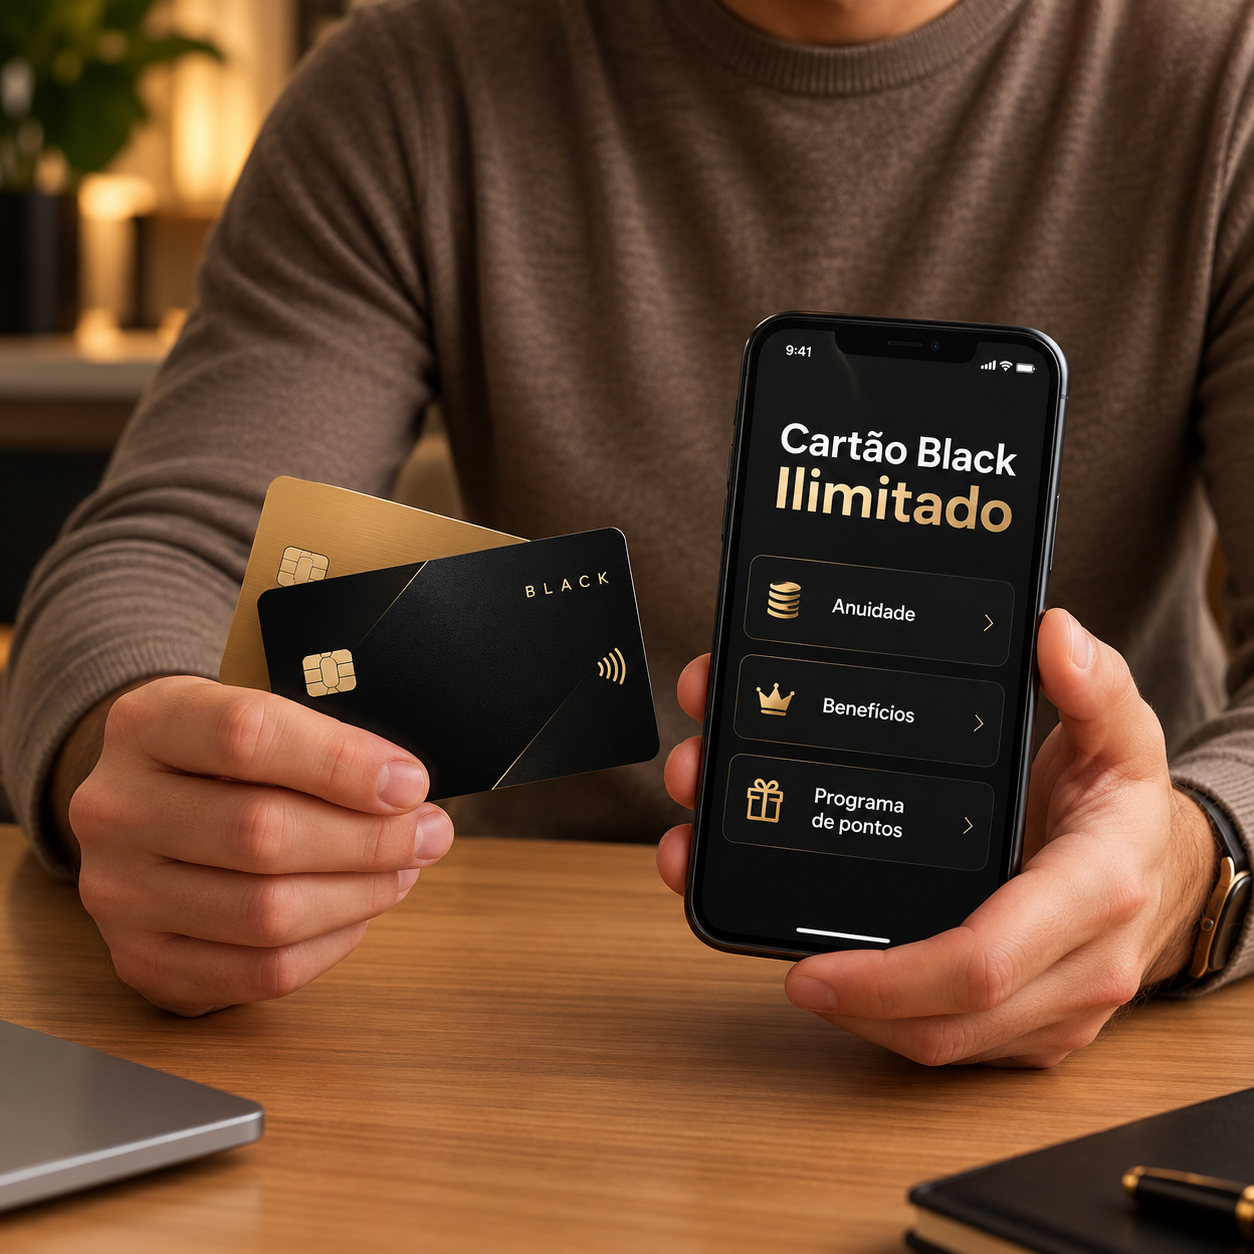
Um cartão master pode parecer interessante pelo nome, mas a escolha melhora quando você separa custo fixo, benefícios usados e exigências do emissor.
A primeira trava costuma ser a anuidade. Ela só faz sentido quando o pacote entregue combina com sua rotina de gastos, viagens e pagamentos.
Outro ponto é não confundir bandeira com banco. A bandeira define parte dos benefícios; o banco define aprovação, limite, tarifas e relacionamento.
Se você ainda está entendendo a categoria, vale revisar o que avaliar em um cartão de crédito black antes de comparar emissores.
cartão master: qual custo pesa na escolha? 💳
Na prática, o cartão master deve ser analisado como uma assinatura financeira. Você paga, direta ou indiretamente, por serviços que talvez use bastante ou quase nunca.
A anuidade é o custo mais visível, mas não é o único. Avalie tarifa de saque, câmbio, juros do rotativo e regras de isenção.
Também observe se o banco permite negociar isenção por gasto, investimento ou relacionamento. A regra muda conforme o produto e pode ser revista pelo emissor.
Se a isenção depende de gasto mensal, trate esse valor como compromisso. Forçar compras para zerar anuidade pode custar mais do que pagar um cartão simples.
cartão master na rotina: fatores que pesam ⚖️
benefícios da bandeira e sala VIP 🎁
Os benefícios da bandeira podem incluir assistências, seguros, ofertas e acesso a sala VIP. O valor real depende do seu uso, não da lista promocional.
Em um cartão master, esse pacote costuma chamar atenção de quem viaja. Ainda assim, confira cadastro, limites de acesso e regras para acompanhantes.
programa de pontos e resgate ↔️
O programa de pontos precisa ser lido com calma. Veja validade, regras de transferência, parceiros, custo para acelerar pontos e facilidade de resgate.
Também compare se os pontos viram milhas, crédito na fatura, produtos ou descontos. Um resgate difícil reduz o valor prático do acúmulo.
renda mínima, análise de crédito e banco emissor 🧾
A renda mínima indicada não garante aprovação. O banco emissor considera análise de crédito, histórico, relacionamento e política interna para definir limite de crédito.
Por isso, a comparação deve ir além da vitrine. Conta ativa, investimentos, renda comprovada e uso responsável podem pesar de formas diferentes em cada instituição.
Erros comuns ao comparar anuidade e benefícios 🧭
- Comparar só o nome do produto e ignorar o contrato de tarifas, que mostra custos de uso menos comentados.
- Tratar acesso a sala VIP como vantagem automática, sem verificar regras, convidados, aeroportos atendidos e necessidade de cadastro prévio.
- Olhar o programa de pontos apenas pela pontuação, sem considerar validade, parceiros, custo de oportunidade e facilidade de transformar pontos em algo útil.
- Considerar a renda mínima como promessa de aprovação, quando ela é apenas um dos filtros usados pelo emissor.
- Escolher pela aparência premium e deixar de conferir se os benefícios compensam a anuidade no seu padrão de consumo.
- Ignorar produtos próximos, como opções em cartão black sem anuidade, quando o objetivo principal é reduzir custo fixo.
| Fator | O que observar | Efeito na escolha |
|---|---|---|
| anuidade | Isenção e negociação | Define custo fixo |
| benefícios da bandeira | Uso frequente | Aumenta valor percebido |
| programa de pontos | Validade e resgate | Afeta retorno prático |
| análise de crédito | Critérios do emissor | Influencia aprovação |
| limite de crédito | Política e perfil | Muda poder de compra |
A tabela mostra que nenhum fator decide sozinho. Um custo alto pode ser aceitável para quem usa muitos serviços, mas fraco para quem busca simplicidade.
Quando esses pontos ficam claros, a próxima dúvida é o emissor. É nessa etapa que vale entender como comparar bancos antes de solicitar.
Sugerido: Veja como comparar emissores, limite, renda exigida e condições antes de solicitar um cartão premium.
Cenário em palavras: quando o pacote combina com você 🧩
Imagine alguém que concentra gastos no crédito, viaja com frequência e acompanha pontos. Para esse perfil, benefícios de viagem e resgate podem pesar bastante.
Agora pense em quem paga poucas compras no crédito e raramente viaja. Nesse caso, uma anuidade elevada pode consumir o valor de benefícios pouco usados.
Entre os dois extremos, o melhor critério é simples: liste o que você realmente usaria e compare com as condições cobradas pelo emissor.
Como avançar do cartão master para o emissor certo ✅
Antes de pedir, leia a página oficial do produto, consulte a tabela de tarifas e confirme regras de benefícios. Condições podem mudar sem muito destaque.
Também compare alternativas semelhantes. Um produto com menos status, mas com custo menor e benefícios usados, pode entregar uma decisão mais equilibrada.
Conteúdo informativo. Este texto não substitui orientação financeira profissional, nem garante aprovação, limite ou manutenção de benefícios pelo emissor.
Perguntas frequentes antes de decidir ❓
Vale pagar anuidade em um cartão premium?
Pode valer se os benefícios usados por você compensarem o custo. No cartão master, compare a anuidade com pontos, seguros, salas e serviços que realmente entram na sua rotina.
Benefícios da bandeira são iguais em todos os bancos?
Não necessariamente. A bandeira oferece uma base de benefícios, mas o emissor pode adicionar, limitar ou condicionar vantagens. Leia as regras do produto específico.
Renda mínima garante aprovação?
Não. A renda mínima é um critério de entrada, mas a aprovação depende da análise de crédito, histórico financeiro, relacionamento e política do emissor.
Programa de pontos sempre compensa?
Nem sempre. Ele compensa melhor quando você acompanha validade, parceiros e resgates. Se os pontos expiram sem uso, o benefício perde força.
O que olhar antes de solicitar?
Veja anuidade, tarifas, regras de isenção, benefícios usados, exigências do emissor e política de limite. Depois, compare bancos antes de preencher uma proposta.